สรุปสถานการณ์ยางพาราและแนวโน้มตลาด(Executive Summary)
รายงานข้อมูลประจำเดือนตุลาคม 2569และคาดการณ์พฤศจิกายน 2569
กองวิจัยเศรษฐกิจยาง ฝ่ายเศรษฐกิจยาง การยางแห่งประเทศไทย
บทสรุปผู้บริหารThe Bottom Line
ประจำเดือนตุลาคม 2569
ราคา Prices
ทะลุ 80 บาท/กก.
ยางแผ่นรมควันชั้น 3 เฉลี่ยเดือน ต.ค. 69 88.67 บาท/กก.▲ +51.62% YoY
อุปสงค์–อุปทานโลก Global S/D
อุปสงค์ (15.60) > อุปทาน (15.31)
การใช้ (Demand)
15.60
ล้านตัน
การผลิต (Supply)
15.31
ล้านตัน
ตลาดตึงตัว หนุนราคาให้อยู่ระดับสูง · ล้านตัน ปี 2569 (ANRPC)
การส่งออกไทย Thai Exports
หดตัวเชิงปริมาณ แต่ยางผสมยังโต
สะสมตั้งแต่ต้นปี เทียบช่วงเดียวกันปีก่อน · กรมศุลกากร · ม.ค. 69 – ก.ค. 69
แนวโน้ม Outlook
คาดการณ์พฤศจิกายน “ปรับขึ้น”
ยางแผ่นรมควันชั้น 3 กรอบ 84.44 – 92.90 บาท/กก. · จากช่วงแกว่งจริงของเดือน ต.ค. 69 มิใช่การพยากรณ์
การทะยานขึ้นของราคา: สถิติสูงสุดในรอบอย่างน้อย 5 ปี (มิ.ย. 69)
สมุดบันทึกราคายาง · สูตร daily-close-positive-pooled-v1 · ข้อมูลระหว่างเดือน · ข้อมูลถึง 2026-10-20 · จำนวนวันรายชนิด ยางแผ่นรมควัน ชั้น 3 13 วัน / ยางแผ่นดิบ 13 วัน / น้ำยางสด 20 วัน / ยางก้อนถ้วย 19 วัน
ยางแผ่นรมควัน ชั้น 3
88.67 บาท/กก.
ยางแผ่นดิบ
85.36 บาท/กก.
น้ำยางสด
86.95 บาท/กก.
ยางก้อนถ้วย
79.00 บาท/กก.
ก่อนปรับขึ้นเร็วช่วงกลางปี 2569 สู่จุดสูงสุด 93.65 บาท/กก. ในเดือน มิ.ย. 69
สมดุลอุปสงค์และอุปทานโลก (Global S/D Balance)
คลังข้อมูลระบบ (ANRPC) · ปี 2569
การผลิตโลก (Supply)
15.31 ล้านตัน
▲ +2.3% YoY
- ไทย (อันดับ 1): 4.87 ล้านตัน▲ +2.1% YoY
- โกตดิวัวร์: 2.15 ล้านตัน▲ +8.0% YoY
- อินโดนีเซีย: 2.02 ล้านตัน▼ −0.8% YoY
การใช้โลก (Demand)
15.60 ล้านตัน
▲ +1.4% YoY
- จีน (ผู้ใช้อันดับ 1): 7.13 ล้านตัน▲ +1.7% YoY
- ญี่ปุ่น: 0.66 ล้านตัน▲ +0.6% YoY
- อินเดีย: 1.49 ล้านตัน▲ +3.5% YoY
อุปสงค์รวม (15.60M) สูงกว่าอุปทานรวม (15.31M) ส่งผลให้ตลาดตึงตัว สนับสนุนราคาให้อยู่ในระดับสูง
ภาพรวมการส่งออกยางพาราไทย (สะสมตั้งแต่ต้นปี ม.ค. 69 – ก.ค. 69)
กรมศุลกากร · ม.ค. 69 – ก.ค. 69 · เฉพาะกลุ่มยางธรรมชาติแปรรูป (น้ำหนักเนื้อยางแห้ง)
ปริมาณ (Volume)
2.38 ล้านตัน
▼ −1.03% YoYปี 2569ปี 2568
มูลค่า (Value)
1.64 แสนล้านบาท
▼ −6.43% YoYปี 2569ปี 2568
สัญญาณบวก (MoM Rebound) เดือน ก.ค. 69
ปริมาณ▲ +5.61%มูลค่า▲ +9.21%โครงสร้างการส่งออก: สินค้ากลุ่มยางผสมเติบโตสวนกระแส
เชิงปริมาณเนื้อยางแห้ง สะสมตั้งแต่ต้นปีเทียบช่วงเดียวกันปีก่อน · กรมศุลกากร · ม.ค. 69 – ก.ค. 69
กลุ่มที่เติบโต(Growth)
กลุ่มที่หดตัว(Decline)
ตลาดส่งออกหลัก: จีนยังครองสัดส่วนสูงสุด ท่ามกลางความผันผวน
สะสมตั้งแต่ต้นปีเทียบช่วงเดียวกันปีก่อน · กลุ่มยางแปรรูป (เนื้อยางแห้ง) · กรมศุลกากร · ม.ค. 69 – ก.ค. 69
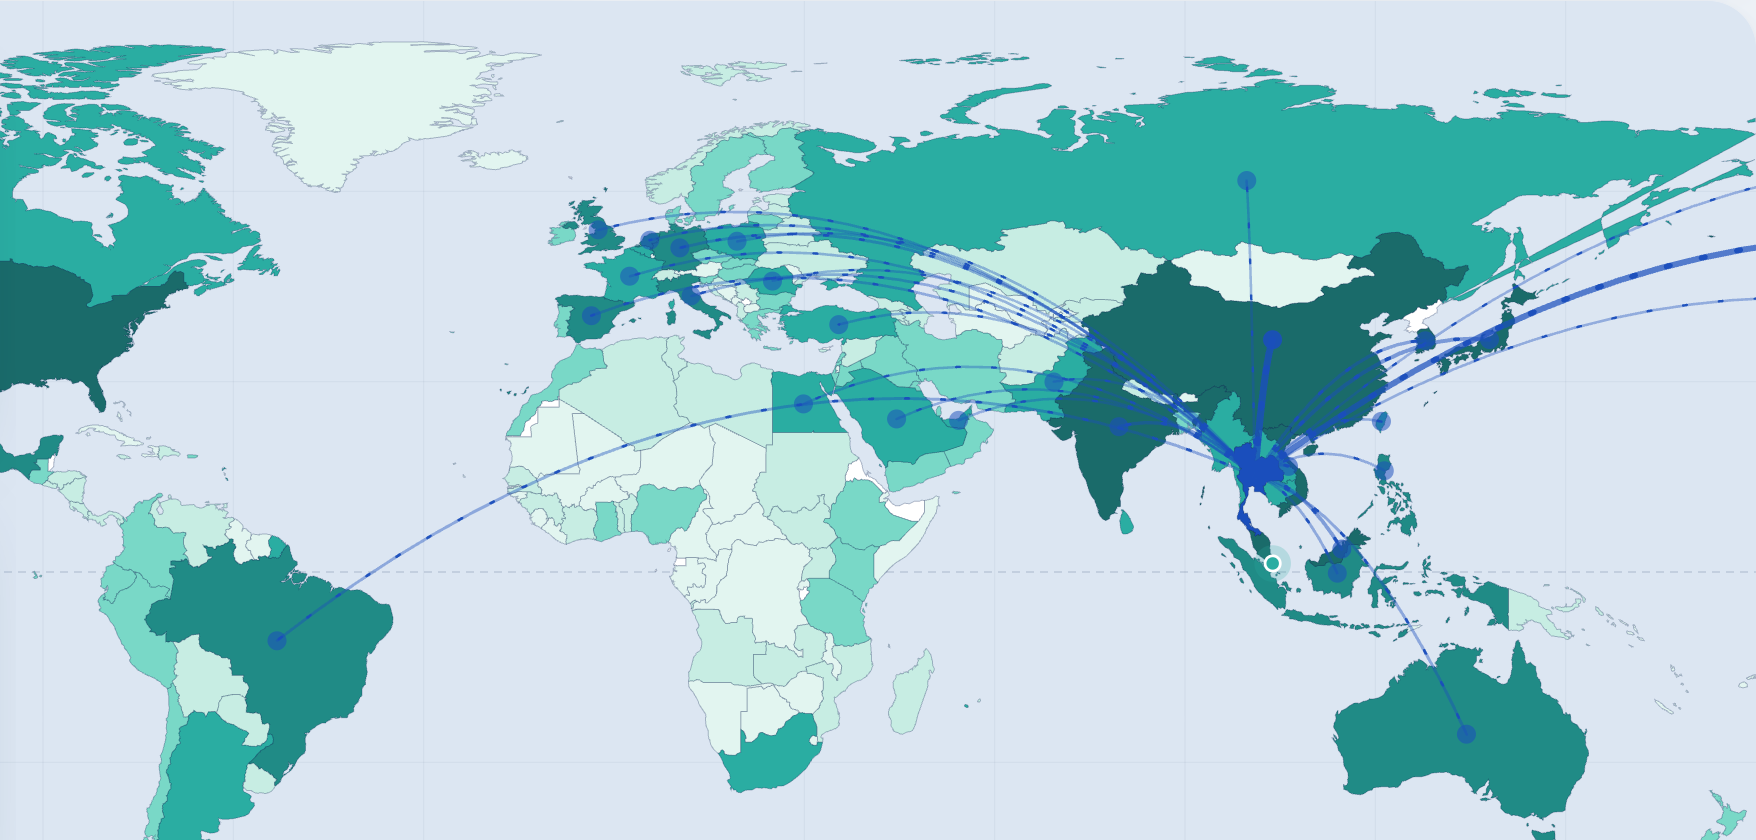
Key Movers
▲ มาเลเซีย: ตลาดรองที่เติบโตแข็งแกร่ง (+6.23% YoY)
▼ สหรัฐอเมริกา: หดตัวแรงที่สุดในกลุ่มตลาดหลัก (−20.04% YoY)
มาตรการเชิงรุกจาก กยท. (RAOT Strategic Interventions)
เนื้อหาเชิงนโยบายตั้งต้นจากฉบับกรกฎาคม 2569 ของ กยท. — แก้ไขได้ในระบบ
1. โครงการชะลอการขายยาง
Action: ปล่อยสินเชื่อ 80% ของมูลค่ายางให้สถาบันเกษตรกร
2. รักษาเสถียรภาพราคา
Action: ลงนาม MOU การบริหารจัดการผลผลิตกับเอกชน
3. ขยายเครือข่ายตลาดกลาง
Action: ประมูลซื้อขายผ่านระบบ Thai Rubber Trade ครอบคลุมทุกพื้นที่
ปัจจัยแวดล้อมทางเศรษฐกิจมหภาค (Macro Factors to Watch)
เนื้อหาเชิงนโยบายตั้งต้นจากฉบับกรกฎาคม 2569 ของ กยท. — แก้ไขได้ในระบบ · ค่าเงินบาทอ่านจากคลังข้อมูลจริง
ปัจจัยภายในประเทศ (Domestic)
ปัจจัยต่างประเทศ (Global)
โอกาส / ปัจจัยบวก (Tailwinds)
ความเสี่ยง / ปัจจัยลบ (Headwinds)
แนวโน้มและคาดการณ์ (พฤศจิกายน 2569)
คาดการณ์ราคา (ปรับขึ้น / Uptrend)
ยางแผ่นรมควัน ชั้น 3
~88.67บาท/กก.กรอบ 84.44 – 92.90
ยางแผ่นดิบ
~85.36บาท/กก.กรอบ 82.78 – 87.94
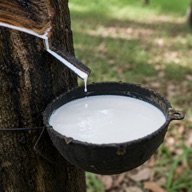
น้ำยางสด
~86.95บาท/กก.กรอบ 80.00 – 93.90
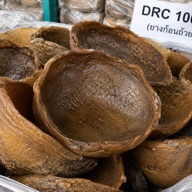
ยางก้อนถ้วย
~79.00บาท/กก.กรอบ 73.06 – 84.94
3 ปัจจัยหลักกำหนดทิศทาง (Key Drivers)
ฉบับย้อนหลังออกได้ 12 เดือนตามช่วงที่คลังราคาครอบคลุม · ตัวเลขอ่านจากคลังข้อมูลทั้งหมด — ราคา: ค่าเฉลี่ยรายเดือนราคาปิดตลาด · ส่งออก: กรมศุลกากร · อุปสงค์–อุปทานโลก: ANRPC · สไลด์เชิงนโยบายระบุที่มาไว้บนสไลด์ · PDF คือทั้งเดคสิบหน้า ส่วน PNG แยกรูปทีละสไลด์ใน ZIP เดียว