การยางแห่งประเทศไทย
Rubber Authority of Thailand
สถานการณ์การค้ายางพาราไทย–บราซิล
ประเทศไทย
ยางพารา
บราซิล
การยางแห่งประเทศไทย
Rubber Authority of Thailand
ประเทศไทย
บราซิล
สถานการณ์การค้ายางพารา ไทย–บราซิล
บราซิล
ปีข้อมูล พ.ศ. 2567
บราซิลเป็นระบบเศรษฐกิจที่ใหญ่ที่สุดในลาตินอเมริกา มีภาคเกษตรกรรมและเหมืองแร่ขนาดใหญ่ ประกอบกับฐานอุตสาหกรรมยานยนต์ที่ผลิตเพื่อตลาดภายในและภูมิภาค แม้ยางพาราจะมีถิ่นกำเนิดในลุ่มน้ำแอมะซอนของบราซิล แต่การระบาดของโรคใบร่วงในพื้นที่ดั้งเดิมทำให้การปลูกยางเชิงพาณิชย์ขยายตัวได้จำกัด ผลผลิตในประเทศจึงไม่เพียงพอต่อความต้องการและต้องพึ่งพาการนำเข้า
อุตสาหกรรมที่ใช้ยางของบราซิลได้แก่ การผลิตยางล้อสำหรับรถยนต์และรถบรรทุก ยางล้อสำหรับเครื่องจักรกลการเกษตรซึ่งสอดคล้องกับขนาดของภาคเกษตรในประเทศ และสายพานลำเลียงสำหรับอุตสาหกรรมเหมืองแร่ ลักษณะอุปสงค์จึงมีสัดส่วนของยางสำหรับงานหนักสูงกว่าตลาดที่เน้นรถยนต์นั่งเป็นหลัก
ในบรรดา 46 ประเทศที่มีข้อมูลการนำเข้ายางธรรมชาติในปี 2567 บราซิลเป็นผู้นำเข้าอันดับที่ 11 ของโลก ไทยเป็นต้นทางยางธรรมชาติอันดับที่ 1 ของประเทศนี้ ด้วยส่วนแบ่ง 39.94% ของมูลค่านำเข้ายางธรรมชาติ (พิกัด 4001) ทั้งหมด อย่างไรก็ตาม เมื่อนับรวมทั้งหมวด 40 ซึ่งรวมยางล้อและผลิตภัณฑ์ยางสำเร็จรูปเข้าไปด้วย ส่วนแบ่งของไทยลดลงเหลือ 7.14% เนื่องจากมูลค่านำเข้าของประเทศนี้กระจุกอยู่ที่กลุ่มยางล้อถึง 46.8% ของทั้งหมวด ซึ่งเป็นสินค้าที่ไทยยังเข้าไปแข่งขันได้น้อยกว่ากลุ่มวัตถุดิบมาก ระยะห่างระหว่างตัวเลขสองตัวนี้คือประเด็นที่หัวข้อถัดไปของรายงานจะขยายความ
ปัจจัยที่ควรติดตามคือระยะทางและต้นทุนการขนส่งจากไทยไปยังบราซิล ซึ่งเป็นข้อเสียเปรียบเชิงโครงสร้างเมื่อเทียบกับผู้ส่งออกในภูมิภาคใกล้เคียง รวมถึงนโยบายการค้าของกลุ่มตลาดร่วมอเมริกาใต้ที่ให้สิทธิพิเศษแก่ประเทศสมาชิก การเข้าตลาดนี้จึงต้องอาศัยความได้เปรียบด้านคุณภาพหรือชนิดยางเฉพาะที่ผู้ผลิตในภูมิภาคไม่มี
____________________________________________________________________________________________________________________________
สถานการณ์การค้ายางพารา ไทย–บราซิล
นำเข้าจากโลก ปี 2567
4,845.28ล้าน$
+10.41%นำเข้าจากไทย
346.01ล้าน$
ส่วนแบ่งไทยในการนำเข้าของประเทศนี้
นำเข้าจากโลกนำเข้าจากไทย
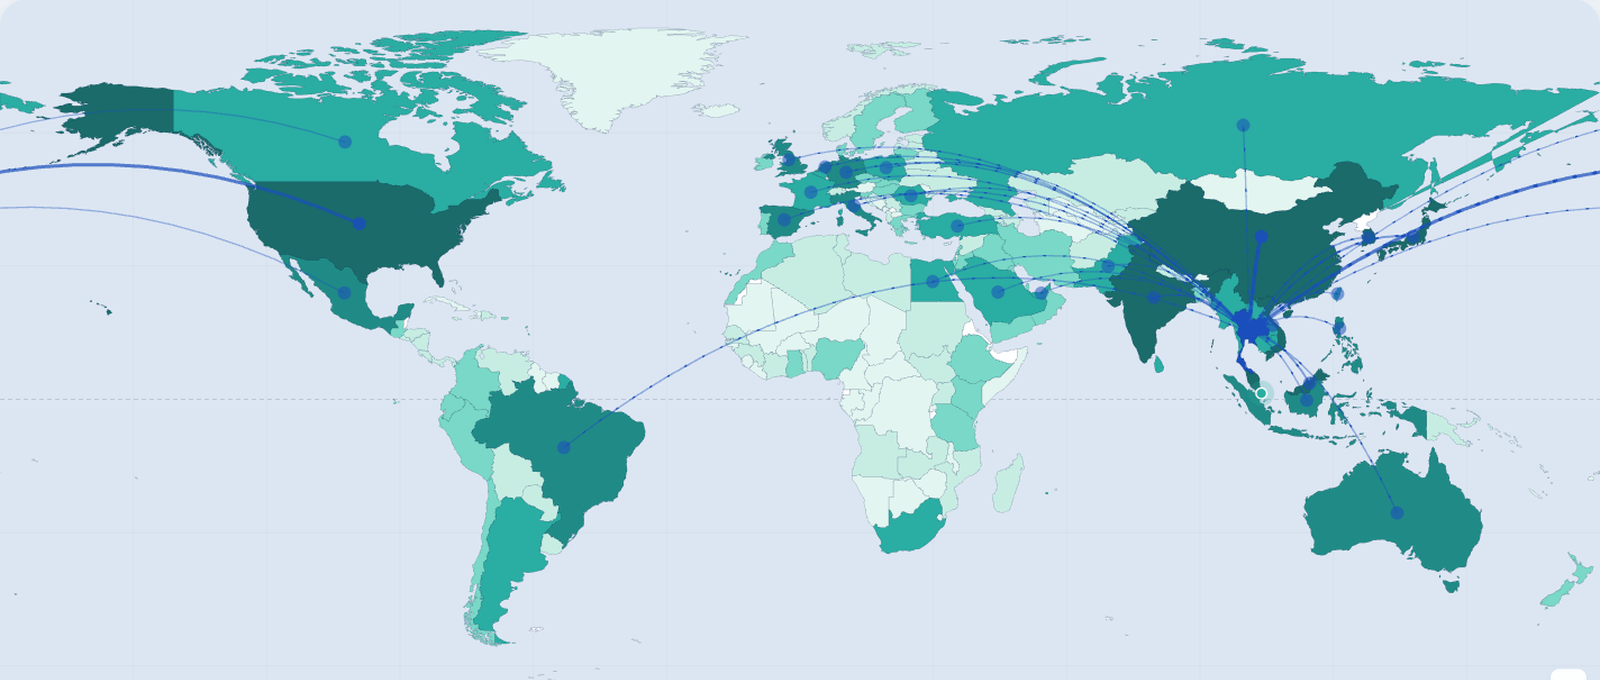
ในปี 2567 บราซิลนำเข้ายางและของทำด้วยยาง (พิกัดศุลกากรหมวด 40) จากทั่วโลกมูลค่า 4,845.28 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 10.41% จากปี 2566 โดยนำเข้าจากไทย 346.01 ล้านดอลลาร์สหรัฐ คิดเป็นส่วนแบ่ง 7.14%
ตลอดช่วง 2563–2567 มูลค่านำเข้าหมวด 40 ของบราซิลจากทั่วโลกเพิ่มขึ้นจาก 2,738.86 เป็น 4,845.28 ล้านดอลลาร์สหรัฐ (76.91%) ส่วนแบ่งของไทยในตลาดนี้มีทิศทางลดลงจาก 7.60% ในปี 2563 เป็น 7.14% ในปี 2567 โดยปีที่ไทยมีส่วนแบ่งสูงสุดคือ 2564 ที่ 9.20% และต่ำสุดคือ 2566 ที่ 6.49%
เมื่อแยกอัตราการเติบโตของสองฝั่งออกจากกัน ระหว่างปี 2563 ถึง 2567 มูลค่าที่บราซิลนำเข้าจากทั่วโลกเพิ่มขึ้น 76.91% ขณะที่มูลค่าที่นำเข้าจากไทยเพิ่มขึ้น 66.26% ไทยจึงเติบโตช้ากว่าตลาดอยู่ 10.65 จุด ซึ่งเป็นเหตุผลโดยตรงที่ทำให้ส่วนแบ่งของไทยลดลง แม้มูลค่าที่ส่งออกได้จะเพิ่มขึ้นก็ตาม กรณีเช่นนี้คือเหตุผลที่ต้องอ่านส่วนแบ่งควบคู่กับมูลค่าเสมอ เพราะการเติบโตที่ช้ากว่าตลาดคือการถอยในเชิงเปรียบเทียบ
| กลุ่ม | จากโลก (ล้าน$) | จากไทย (ล้าน$) | ส่วนแบ่งไทย |
|---|---|---|---|
| ยางธรรมชาติและยางผสม | 373.46 | 120.35 | 32.23% |
| ยางล้อและยางใน | 2,269.19 | 72.53 | 3.20% |
| ผลิตภัณฑ์ยางอื่น ๆ | 2,202.63 | 153.13 | 6.95% |
ที่มา : ฐานข้อมูลการค้าโลก BACI (CEPII) ในคลังข้อมูล กยท. · ปี ค.ศ. 2024 (พ.ศ. 2567)
สถานการณ์การค้ายางพารา ไทย–บราซิล
บราซิล
ปีข้อมูล พ.ศ. 2567
ไทยส่งออก
ไทยส่งออกยางและของทำด้วยยางไปยังบราซิล มูลค่า 346.01 ล้านดอลลาร์สหรัฐ ในปี 2567 คิดเป็นส่วนแบ่ง 7.14% ของมูลค่านำเข้าทั้งหมดของประเทศนี้
ไทยนำเข้า
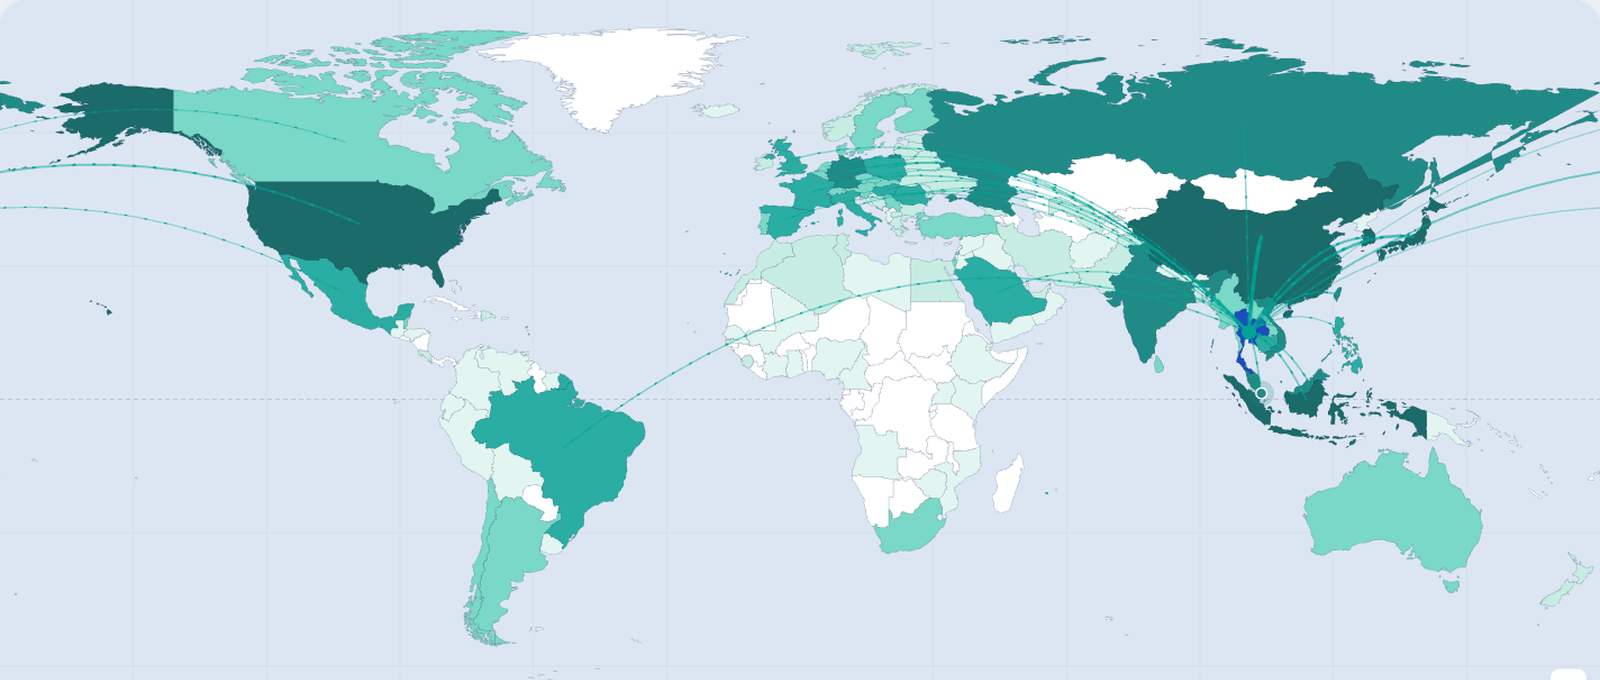
แผนที่นี้แสดงต้นทางที่ไทยนำเข้ายาง — ใช้ประกอบการมองว่าไทยอยู่ตรงไหนของห่วงโซ่อุปทานโลก
การค้ายางธรรมชาติของโลก
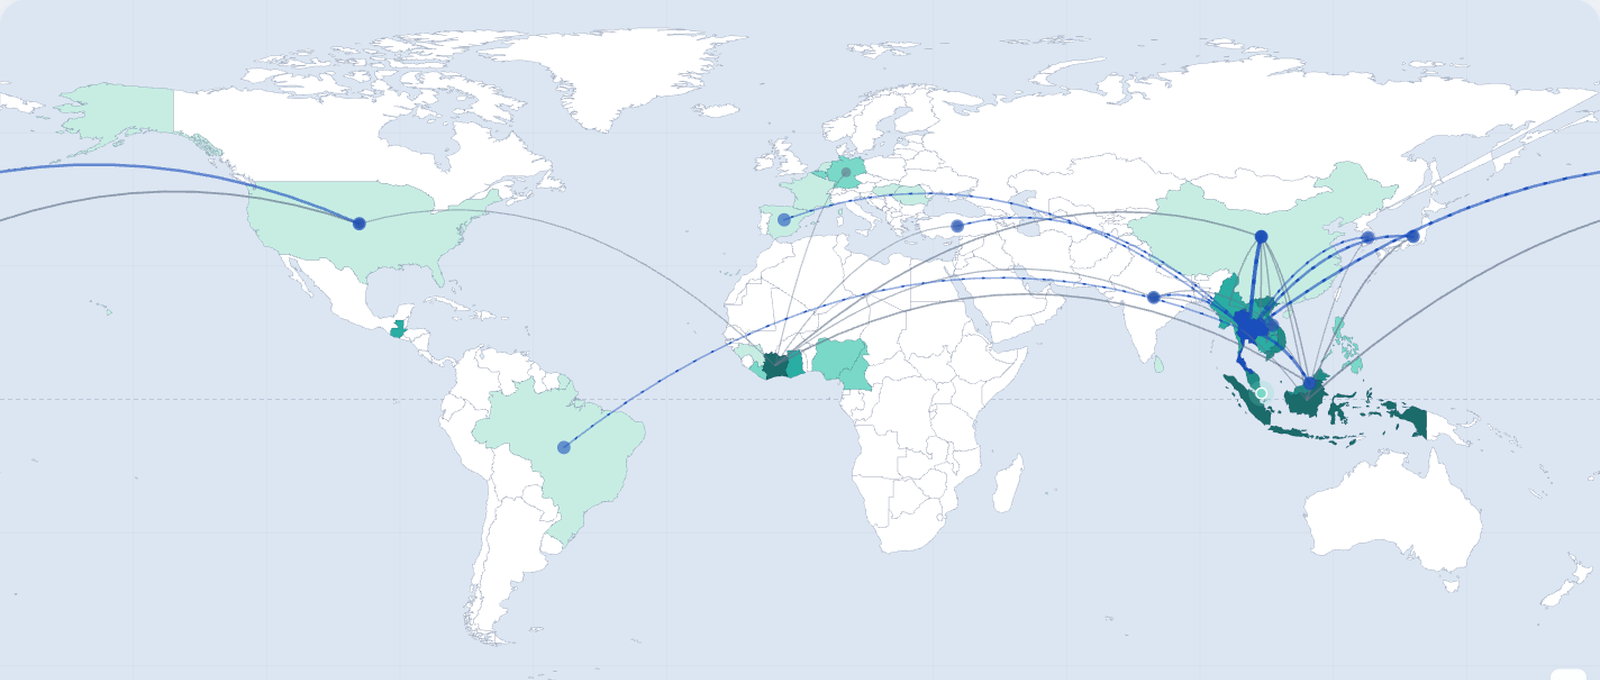
ในการค้ายางธรรมชาติของโลก ไทย เป็นผู้ส่งออกรายใหญ่ที่สุดที่บราซิลนำเข้า (119.25 ล้านดอลลาร์สหรัฐ) โดยไทยอยู่อันดับ 1
ที่มา : แผนที่จากแดชบอร์ดตลาดโลก–ตลาดไทย ของระบบ · ฐานข้อมูลการค้าโลก BACI ปี 2567
สถานการณ์การค้ายางพารา ไทย–บราซิล
| พิกัด | รายการ | นำเข้าจากโลก (ล้าน$) | %เทียบปีก่อน | นำเข้าจากไทย (ล้าน$) | ส่วนแบ่งไทย |
|---|---|---|---|---|---|
| ยางธรรมชาติและยางผสม | |||||
| 4001 | ยางธรรมชาติ | 298.58 | +11.17% | 119.25 | 39.94% |
| 4005 | ยางผสม (คอมปาวด์) ยังไม่วัลแคไนซ์ | 74.88 | −11.94% | 1.10 | 1.47% |
| ยางล้อและยางใน | |||||
| 4011 | ยางนอกชนิดอัดลม (ยางล้อ) | 2,186.77 | +16.09% | 70.85 | 3.24% |
| 4012 | ยางหล่อดอกและยางใช้แล้ว | 9.07 | +3.85% | 0.92 | 10.13% |
| 4013 | ยางใน | 73.35 | +19.78% | 0.76 | 1.04% |
| ผลิตภัณฑ์ยางอื่น ๆ | |||||
| 4002 | ยางสังเคราะห์ | 627.36 | −1.05% | 5.54 | 0.88% |
| 4003 | ยางรีเคลม | 7.74 | +20.62% | 0.00 | 0.00% |
| 4004 | เศษยางและของที่ใช้ไม่ได้ | 3.02 | −29.35% | 0.00 | 0.00% |
| 4006 | ยางในลักษณะอื่น ยังไม่วัลแคไนซ์ | 14.70 | +16.46% | 0.29 | 1.99% |
| 4007 | เส้นด้ายและเชือกยางวัลแคไนซ์ | 19.59 | +46.45% | 7.21 | 36.81% |
| 4008 | แผ่น แท่ง และท่อนยางวัลแคไนซ์ | 34.58 | +6.40% | 0.55 | 1.58% |
| 4009 | หลอดและท่อยางวัลแคไนซ์ | 343.21 | +8.67% | 16.99 | 4.95% |
| 4010 | สายพานลำเลียงและสายพานส่งกำลัง | 206.62 | +6.29% | 1.11 | 0.54% |
| 4014 | ของใช้ทางเภสัชกรรมทำด้วยยาง | 38.06 | −16.24% | 10.25 | 26.93% |
| 4015 | เครื่องแต่งกายและถุงมือยาง | 228.02 | +8.81% | 90.14 | 39.53% |
| 4016 | ของอื่น ๆ ทำด้วยยางวัลแคไนซ์ | 675.22 | +10.94% | 20.95 | 3.10% |
| 4017 | ยางแข็งและของทำด้วยยางแข็ง | 4.51 | +10.07% | 0.10 | 2.17% |
ที่มา : ฐานข้อมูลการค้าโลก BACI (CEPII) ในคลังข้อมูล กยท. · ปี ค.ศ. 2024 (พ.ศ. 2567)
พิกัดที่มีมูลค่านำเข้าจากโลกสูงสุดสามอันดับแรกของบราซิล ได้แก่ ยางนอกชนิดอัดลม (ยางล้อ) (พิกัด 4011) มูลค่า 2,186.77 ล้านดอลลาร์สหรัฐ ของอื่น ๆ ทำด้วยยางวัลแคไนซ์ (พิกัด 4016) มูลค่า 675.22 ล้านดอลลาร์สหรัฐ ยางสังเคราะห์ (พิกัด 4002) มูลค่า 627.36 ล้านดอลลาร์สหรัฐ โดยพิกัดที่ไทยมีส่วนแบ่งตลาดสูงสุดคือ ยางธรรมชาติ (พิกัด 4001) ที่ 39.94%
สถานการณ์การค้ายางพารา ไทย–บราซิล
บราซิล
ปีข้อมูล พ.ศ. 2567
จากข้อมูล ไทยมีส่วนแบ่งในกลุ่มวัตถุดิบ ซึ่งนับพิกัด 4001 และ 4005 รวมกัน อยู่ที่ 32.23% ขณะที่ด้านสินค้าปลายทางซึ่งเป็นที่ที่มูลค่าส่วนใหญ่อยู่ ไทยมีส่วนแบ่งในกลุ่มยางล้อเพียง 3.20% ทั้งที่บราซิลนำเข้ายางล้อจากโลกถึง 2,269.19 ล้านดอลลาร์สหรัฐ เทียบกับกลุ่มยางธรรมชาติที่ 373.46 ล้านดอลลาร์สหรัฐ ความต่างนี้หมายความว่ายางไทยเข้าสู่ตลาดนี้ในฐานะวัตถุดิบที่ผู้อื่นนำไปสร้างมูลค่าเพิ่ม แล้วขายกลับเข้าตลาดเดียวกัน ในปี 2567 พิกัดที่เหลือช่องว่างให้ไทยขยายตลาดได้มากที่สุดคือ ยางนอกชนิดอัดลม (ยางล้อ) (พิกัด 4011) ซึ่งบราซิลนำเข้าจากโลกมูลค่า 2,186.77 ล้านดอลลาร์สหรัฐ ขณะที่ไทยมีส่วนแบ่งเพียง 3.24%
ที่มา : ฐานข้อมูลการค้าโลก BACI (CEPII) ในคลังข้อมูล กยท. · ปี ค.ศ. 2024 (พ.ศ. 2567)
สถานการณ์การค้ายางพารา ไทย–บราซิล
ต้นทางยางธรรมชาติหลักของบราซิลสามอันดับแรก ได้แก่ ไทย (39.94%) อินโดนีเซีย (22.15%) โกตดิวัวร์ (10.25%) ส่วนไทยนั้น ไทยอยู่อันดับที่ 1ในบรรดาต้นทางยางธรรมชาติของประเทศนี้
| อันดับ | ประเทศ | มูลค่า (ล้าน$) | ปริมาณ (ตัน) | สัดส่วน |
|---|---|---|---|---|
| 1 | ไทย | 119.25 | 58,142 | 39.94% |
| 2 | อินโดนีเซีย | 66.15 | 34,567 | 22.15% |
| 3 | โกตดิวัวร์ | 30.59 | 18,343 | 10.25% |
| 4 | มาเลเซีย | 27.13 | 13,798 | 9.09% |
| 5 | เวียดนาม | 26.66 | 14,188 | 8.93% |
| 6 | กัวเตมาลา | 10.97 | 7,095 | 3.68% |
| 7 | โคลอมเบีย | 5.34 | 2,446 | 1.79% |
| 8 | สหรัฐอเมริกา | 3.17 | 1,399 | 1.06% |
| 9 | แคเมอรูน | 2.22 | 1,698 | 0.74% |
| 10 | เบลเยียม | 1.36 | 631 | 0.45% |
| อันดับ | ประเทศ | มูลค่า (ล้าน$) | สัดส่วน |
|---|---|---|---|
| 1 | จีน | 1,447.31 | 29.87% |
| 2 | สหรัฐอเมริกา | 597.79 | 12.34% |
| 3 | เวียดนาม | 389.15 | 8.03% |
| 4 | ไทย | 346.01 | 7.14% |
| 5 | อินเดีย | 239.64 | 4.95% |
| 6 | มาเลเซีย | 212.12 | 4.38% |
| 7 | เยอรมนี | 161.64 | 3.34% |
| 8 | ญี่ปุ่น | 149.29 | 3.08% |
| 9 | อาร์เจนตินา | 137.43 | 2.84% |
| 10 | อินโดนีเซีย | 124.07 | 2.56% |
ที่มา : ฐานข้อมูลการค้าโลก BACI (CEPII) ในคลังข้อมูล กยท. · ปี ค.ศ. 2024 (พ.ศ. 2567)
สถานการณ์การค้ายางพารา ไทย–บราซิล
บราซิล
ปีข้อมูล พ.ศ. 2567
ประเทศที่มีอันดับใกล้เคียงกับไทยมากที่สุดในบรรดาต้นทางยางธรรมชาติของบราซิลคือ อินโดนีเซีย อันดับที่ 2 มูลค่า 66.15 ล้านดอลลาร์สหรัฐ ขณะที่ไทยอยู่อันดับที่ 1 มูลค่า 119.25 ล้านดอลลาร์สหรัฐ ต่างกัน 53.10 ล้านดอลลาร์สหรัฐ หรือ 17.79 จุดของสัดส่วนตลาด
| ประเทศต้นทาง | 2563 | 2567 | เปลี่ยนแปลง | ราคา ($/ตัน) |
|---|---|---|---|---|
| ไทย | 36.08% | 39.94% | +3.86 จุด | 2,051 |
| อินโดนีเซีย | 32.55% | 22.15% | −10.40 จุด | 1,914 |
| โกตดิวัวร์ | 6.61% | 10.25% | +3.64 จุด | 1,668 |
| มาเลเซีย | 6.71% | 9.09% | +2.38 จุด | 1,966 |
| เวียดนาม | 6.34% | 8.93% | +2.59 จุด | 1,879 |
| กัวเตมาลา | 7.79% | 3.68% | −4.11 จุด | 1,547 |
เปลี่ยนแปลงเป็นจุดร้อยละของส่วนแบ่งมูลค่านำเข้ายางธรรมชาติ (พิกัด 4001) มิใช่อัตราการเติบโตของมูลค่า · ราคาต่อตันคำนวณจากมูลค่าหารด้วยปริมาณของปี 2567
ระหว่างปี 2563 ถึง 2567 ส่วนแบ่งของไทยในตลาดยางธรรมชาติของบราซิลเพิ่มขึ้น 3.86 จุด จาก 36.08% เป็น 39.94% ส่วนแบ่งที่เพิ่มขึ้นนี้มิได้เกิดจากการขยายตัวของตลาดเพียงอย่างเดียว แต่มาจากการแทนที่ต้นทางเดิมที่ถอยลง โดยต้นทางที่เสียส่วนแบ่งมากที่สุดคือ อินโดนีเซีย ลดลง 10.40 จุด และกัวเตมาลา ลดลง 4.11 จุด เมื่อรวมทุกต้นทางที่ถอยในกลุ่มนี้ เสียส่วนแบ่งไปทั้งสิ้น 14.51 จุด ขณะที่ไทยได้ โกตติวัวร์ มาเลเซีย และเวียดนามได้ส่วนแบ่งเพิ่มรวม 12.47 จุด กล่าวได้ว่า ไทยได้ส่วนแบ่งเพิ่มจากคู่แข่งเดิม ส่วนโกตดิวัวร์ ซึ่งเพิ่มขึ้น 3.64 จุด เป็นคู่แข่งที่ต้องจับตาควบคู่ไปด้วย
ในปี 2567 บราซิลจ่ายค่ายางธรรมชาติจากไทยเฉลี่ยตันละ 2,051 ดอลลาร์สหรัฐ สูงกว่าราคาเฉลี่ยที่จ่ายให้ทุกต้นทางรวมกัน (ตันละ 1,928 ดอลลาร์สหรัฐ) อยู่ 6.4% และสูงกว่ากัวเตมาลาซึ่งเป็นต้นทางที่ราคาต่ำที่สุดในกลุ่มนี้ (ตันละ 1,547 ดอลลาร์สหรัฐ) ถึง 32.6% การที่ไทยขายได้ราคาสูงกว่าค่าเฉลี่ยของตลาดแต่ยังเพิ่มส่วนแบ่งได้ในเวลาเดียวกัน บ่งชี้ว่าผู้ซื้อในตลาดนี้มิได้ตัดสินใจด้วยราคาเป็นเกณฑ์หลัก แต่ให้น้ำหนักกับความสม่ำเสมอของเกรด ความแน่นอนของการส่งมอบ และเอกสารรับรองคุณภาพ ซึ่งเป็นความได้เปรียบเชิงโครงสร้างที่ไทยควรรักษาไว้ และเป็นเหตุผลที่การแข่งขันด้วยการลดราคาจึงไม่ใช่กลยุทธ์ที่จำเป็นในตลาดนี้
ที่มา : ฐานข้อมูลการค้าโลก BACI (CEPII) ในคลังข้อมูล กยท. · ปี ค.ศ. 2024 (พ.ศ. 2567)
สถานการณ์การค้ายางพารา ไทย–บราซิล
บราซิล
ปีข้อมูล พ.ศ. 2567
ในปี 2568 ไทยส่งออกยางและผลิตภัณฑ์ยางไปบราซิลมูลค่ารวม 11,298.92 ล้านบาท ลดลง 5.70% จากปี 2567 ที่มีมูลค่า 11,982.23 ล้านบาท
| ปี | มูลค่ารวม (ล้านบาท) | ผลิตภัณฑ์ยาง | ยางธรรมชาติแปรรูป | ยางสังเคราะห์ |
|---|---|---|---|---|
| 2563 | 6,512.40 | 3,662.97 | 2,740.12 | 81.37 |
| 2564 | 11,304.16 | 5,277.23 | 5,888.99 | 95.90 |
| 2565 | 11,057.05 | 5,559.23 | 5,373.14 | 85.76 |
| 2566 | 8,784.51 | 6,072.42 | 2,543.05 | 148.88 |
| 2567 | 11,982.23 | 7,697.86 | 4,080.72 | 183.58 |
| 2568 | 11,298.92 | 6,706.53 | 4,457.36 | 104.80 |
| 2569* | 6,197.05 | 3,767.00 | 2,324.45 | 86.20 |
* ปี 2569 เป็นข้อมูลถึงเดือนกรกฎาคม
ที่มา : กรมศุลกากร ประมวลผลโดยกองวิจัยเศรษฐกิจยาง ฝ่ายเศรษฐกิจยาง · ข้อมูลถึง กรกฎาคม พ.ศ. 2569
เมื่อแยกมูลค่าออกจากปริมาณในกลุ่มยางธรรมชาติแปรรูป พบว่าปี 2568 ไทยส่งไปบราซิล 60,623 ตันเนื้อยางแห้ง มูลค่า 4,457.36 ล้านบาท คิดเป็นราคาเฉลี่ย 73.53 บาทต่อกิโลกรัม เทียบกับปี 2567 ที่ 55,970 ตัน มูลค่า 4,080.72 ล้านบาท หรือ 72.91 บาทต่อกิโลกรัม กล่าวคือมูลค่าเพิ่มขึ้น 9.23% ปริมาณเพิ่มขึ้น 8.31% และราคาต่อหน่วยเพิ่มขึ้น 0.85% มูลค่าที่เพิ่มขึ้นมาจากปริมาณที่ส่งได้มากขึ้นเป็นหลัก ซึ่งเป็นการขยายตลาดที่แท้จริง เพราะเป็นการเพิ่มขึ้นของฐานลูกค้าหรือคำสั่งซื้อ มิได้อาศัยการขยับขึ้นของราคาตลาดโลกเพียงอย่างเดียว
| ชนิดยาง | กลุ่มสินค้า | มูลค่า (ล้านบาท) | สัดส่วนในกลุ่ม |
|---|---|---|---|
| ยางนอกชนิดอัดลมที่เป็นของใหม่ | ผลิตภัณฑ์ยาง | 1,284.12 | 34.1% |
| ยางแผ่นรมควัน | ยางธรรมชาติแปรรูป | 1,059.59 | 45.6% |
| ยางแท่ง | ยางธรรมชาติแปรรูป | 1,026.05 | 44.1% |
ชนิดยางธรรมชาติแปรรูปที่ไทยส่งออกไปบราซิลมากที่สุดคือ ยางแผ่นรมควัน มูลค่า 1,059.59 ล้านบาท ส่วนผลิตภัณฑ์ยางที่มากที่สุดคือ ยางนอกชนิดอัดลมที่เป็นของใหม่ มูลค่า 1,284.12 ล้านบาท
สถานการณ์การค้ายางพารา ไทย–บราซิล
บราซิล
ปีข้อมูล พ.ศ. 2567
ตลาดขนาดอันดับที่ 11 ของโลก
จาก 46 ประเทศที่มีข้อมูลการนำเข้ายางธรรมชาติในปี 2567 — เป็นตลาดที่มีน้ำหนักพอให้การเปลี่ยนแปลงส่วนแบ่งมีผลต่อมูลค่าส่งออกของไทยจริง
ต้นน้ำ (พิกัด 4001) ไทยอันดับที่ 1 ส่วนแบ่ง 39.94%
เพิ่มขึ้น 3.86 จุดจากปี 2563 สะท้อนว่าตำแหน่งของไทยในตลาดยางธรรมชาติ (พิกัด 4001) ของประเทศนี้มั่นคงขึ้น
ปลายน้ำ ไทยมีส่วนแบ่งยางล้อเพียง 3.20%
จากมูลค่านำเข้ายางล้อ 2,269.19 ล้านดอลลาร์สหรัฐ — ช่องว่างระหว่างต้นน้ำกับปลายน้ำคือที่ที่มูลค่าเพิ่มรั่วไหลออกจากมือผู้ประกอบการไทย
มูลค่านำเข้ากระจุกที่กลุ่มยางล้อ 46.8%
ของมูลค่านำเข้าหมวด 40 ทั้งหมด — โครงสร้างเช่นนี้บอกว่าตลาดนี้ซื้อ "ของที่ผลิตเสร็จแล้ว" มากกว่าซื้อวัตถุดิบไปผลิตเอง การวางกลยุทธ์จึงต้องเริ่มจากข้อเท็จจริงข้อนี้
ห้าปี ทั้งหมวด 40 ตลาดโต 76.91% ไทยโต 66.26%
ไทยจึงเติบโตช้ากว่าตลาด 10.65 จุด ซึ่งเป็นที่มาของส่วนแบ่งในทั้งหมวด 40 ที่ลดลง ขณะที่ส่วนแบ่งในพิกัด 4001 เคลื่อนไหวไปคนละทาง ความต่างนี้เกิดที่กลุ่มผลิตภัณฑ์สำเร็จรูป มิใช่ที่วัตถุดิบ
ตลาดจ่ายให้ยางไทยตันละ 2,051 ดอลลาร์สหรัฐ
สูงกว่าค่าเฉลี่ยที่จ่ายให้ทุกต้นทาง 6.4% ส่วนต่างนี้คือราคาของคุณภาพและความน่าเชื่อถือ ซึ่งต้องรักษาไว้ด้วยผลงาน มิใช่ด้วยชื่อเสียงเดิม
คู่แข่งที่รุกเร็วที่สุดคือโกตดิวัวร์ เพิ่ม 3.64 จุด
ด้วยราคาที่ต่ำกว่าไทย 23.0% หากผู้ซื้อเปลี่ยนน้ำหนักไปที่ต้นทุน ส่วนแบ่งของไทยจะถูกกดดันเร็วกว่าที่ตัวเลขปัจจุบันบ่งบอก
ฝั่งไทย ปี 2568 มูลค่าเพิ่ม 9.23%
โดยปริมาณเพิ่ม 8.31% และราคาเฉลี่ยอยู่ที่ 73.53 บาทต่อกิโลกรัม — การแยกสองด้านนี้บอกว่าควรแก้ที่ด้านปริมาณ
สถานการณ์การค้ายางพารา ไทย–บราซิล
บราซิล
ปีข้อมูล พ.ศ. 2567
ข้อเสนอแนะเชิงนโยบาย — ตัวเลขของตลาดนี้ชี้ตรงกันว่าไทยแข็งแรงในกลุ่มวัตถุดิบ (พิกัด 4001 และ 4005) โดยมีส่วนแบ่ง 32.23% แต่ยังเข้าไม่ถึงกลุ่มที่มูลค่าอยู่จริง คือยางล้อ ซึ่งบราซิลนำเข้า 2,269.19 ล้านดอลลาร์สหรัฐ ขณะที่ไทยมีส่วนแบ่งเพียง 3.20% ข้อสังเกตที่สำคัญคือ แม้ไทยจะได้ส่วนแบ่งวัตถุดิบของตลาดนี้ไปทั้งหมด มูลค่าที่ได้ก็ยังไม่ถึงขนาดของกลุ่มยางล้อ เพราะกลุ่มวัตถุดิบทั้งกลุ่มมีมูลค่าเพียง 373.46 ล้านดอลลาร์สหรัฐ การเพิ่มมูลค่าการส่งออกไปตลาดนี้อย่างมีนัยสำคัญจึงทำไม่ได้ด้วยการเพิ่มปริมาณวัตถุดิบ มาตรการที่ตรงกับข้อค้นพบนี้คือการสนับสนุนให้ผู้ประกอบการไทยผ่านการรับรองมาตรฐานผลิตภัณฑ์ของประเทศปลายทาง และการเจรจาลดอุปสรรคที่มิใช่ภาษีสำหรับผลิตภัณฑ์ยางสำเร็จรูป มากกว่าการมุ่งขยายปริมาณยางดิบเพียงอย่างเดียว
ข้อเสนอแนะเชิงปฏิบัติการ — ส่วนต่างราคา 6.4% ที่ตลาดนี้ยอมจ่ายให้ยางไทยเหนือกว่าค่าเฉลี่ยของทุกต้นทาง คือมูลค่าที่ผู้ซื้อให้กับความสม่ำเสมอของเกรดและความแน่นอนของการส่งมอบ ส่วนต่างนี้มิใช่สิ่งที่ได้มาถาวร และจะหายไปทันทีที่คุณภาพไม่นิ่งหรือการส่งมอบสะดุด แนวทางที่ควรทำคือรักษาความสม่ำเสมอของเกรดที่ส่งมอบ และสร้างระบบตรวจสอบย้อนกลับถึงแปลงปลูกไว้ล่วงหน้า เพราะเงื่อนไขด้านความยั่งยืนกำลังขยายจากตลาดยุโรปไปสู่ตลาดอื่นตามลำดับ
ข้อเสนอแนะด้านการติดตาม — ตัวชี้วัดที่ควรเฝ้าระวังในตลาดนี้มีสามตัวที่วัดซ้ำได้ทุกปีจากข้อมูลชุดเดียวกับรายงานฉบับนี้ ตัวแรกคือส่วนแบ่งของโกตดิวัวร์ ซึ่งเพิ่มขึ้น 3.64 จุดในรอบห้าปีที่ผ่านมา ตัวที่สองคือส่วนต่างราคาต่อตันระหว่างไทยกับกัวเตมาลา ซึ่งขณะนี้อยู่ที่ 32.6% และตัวที่สามคือปริมาณเนื้อยางแห้งที่ไทยส่งเข้าตลาดนี้รายปี เพราะปริมาณมักเคลื่อนไหวก่อนส่วนแบ่งหนึ่งถึงสองปี จึงเป็นสัญญาณเตือนที่มาถึงเร็วที่สุด หากตัวใดตัวหนึ่งเคลื่อนผิดทิศทางต่อเนื่องสองปี ควรทบทวนแนวทางการเข้าตลาดนี้ก่อนที่ส่วนแบ่งจะเปลี่ยนจนเห็นได้ในตัวเลข
| หลักฐานจากคลังข้อมูล | สิ่งที่อนุมานได้ | สิ่งที่ควรทำ |
|---|---|---|
| ส่วนแบ่งวัตถุดิบ (4001+4005) 32.23% แต่ส่วนแบ่งยางล้อ 3.20% | ไทยขายของต้นน้ำเข้าตลาดที่มูลค่าอยู่ปลายน้ำ มูลค่าเพิ่มจึงตกกับผู้ผลิตรายอื่น | ผลักดันการรับรองมาตรฐานผลิตภัณฑ์ปลายทาง แทนการเร่งปริมาณยางดิบ |
| ราคาที่ตลาดจ่ายให้ไทย 2,051 ดอลลาร์ต่อตัน สูงกว่าค่าเฉลี่ย 6.4% | ผู้ซื้อยอมจ่ายเพิ่มให้คุณภาพและความแน่นอน ไม่ได้เลือกที่ราคาต่ำสุด | รักษาความสม่ำเสมอของเกรดและระบบตรวจสอบย้อนกลับไว้เป็นเงื่อนไขขั้นต่ำ |
| โกตดิวัวร์เพิ่มส่วนแบ่ง 3.64 จุดในห้าปี | โครงสร้างต้นทางของตลาดนี้กำลังเปลี่ยน และการเปลี่ยนยังไม่หยุด | ติดตามส่วนแบ่งและราคาของต้นทางรายนี้เป็นตัวชี้วัดประจำทุกปี |
| ปริมาณเนื้อยางแห้งที่ส่งไป เพิ่ม 8.31% ในปี 2568 | ฐานคำสั่งซื้อยังขยายตัว มูลค่าที่ได้จึงไม่ได้พึ่งราคาเพียงอย่างเดียว | ใช้ปริมาณรายปีเป็นตัวเตือนล่วงหน้า ไม่รอให้ส่วนแบ่งเปลี่ยนก่อนจึงทบทวน |
ที่มา: จากการวิเคราะห์โดยผู้จัดทำ
ตัวเลขฝั่งประเทศปลายทางมาจากฐานข้อมูลการค้าโลก BACI ในคลังข้อมูล กยท. หน่วยดอลลาร์สหรัฐ ถึงปี 2567 · ฝั่งไทยมาจากกรมศุลกากร หน่วยบาท ถึงเดือน 2026-07 · สองแหล่งนี้คนละหน่วยและคนละช่วงเวลา รายงานจึงแยกตารางเสมอและไม่นำมาบวกกัน · ส่วนภาพรวมประเทศเป็นข้อความที่กองบรรณาธิการกรอกเอง มิได้อยู่ในคลังข้อมูล